Yeşil Kredilerde Şirketlerden Sıfır Atık Belgesi Şartı Aranmaya Başladı Küresel finans piyasalarında çevresel, sosyal ve yönetişim standartlarının ağırlığı her geçen gün artarken, bankacılık sektörü yeşil kredi tahsislerinde kurumsal firmalardan talep…
Küresel finans piyasalarında çevresel, sosyal ve yönetişim standartlarının ağırlığı her geçen gün artarken, bankacılık sektörü yeşil kredi tahsislerinde kurumsal firmalardan talep ettiği uyum kriterlerini bir üst seviyeye taşıdı. İşletmelerin karbon ayak izini küçültmeyi ve döngüsel ekonomiye katılımını güvence altına almayı hedefleyen finans kuruluşları, yeni dönemde ticari kredi onay süreçlerinde yalnızca beyana dayalı çevresel taahhütleri yeterli bulmuyor. İstanbul merkezli finansal otoritelerin ve uluslararası kredi kuruluşlarının son güncellemeleriyle birlikte, şirketlerin ofis veya üretim tesislerinde konumlandırdığı sıfır atık kutuları gibi temel atık ayrıştırma altyapılarının varlığı, yerini bu süreçlerin bağımsız otoritelerce denetlendiği resmi sertifikasyon zorunluluğuna bıraktı. Artık uygun faizli yeşil finansman paketlerinden yararlanmak isteyen büyük ve orta ölçekli işletmelerin, çevresel yönetim sistemlerini belgelendirmesi yasal bir gereklilik halini alıyor.
Son beş yıl içinde küresel iklim krizinin ekonomik bir risk faktörü olarak kabul edilmesi, merkez bankaları ve regülatör kurumların kredi tahsis politikalarını doğrudan değiştirdi. Geleneksel bankacılık anlayışında şirketlerin yalnızca finansal bilançoları, karlılık oranları ve teminat yapıları incelenirken, günümüzde kredi derecelendirme modellerinin merkezine sürdürülebilirlik endeksleri yerleşti.
Avrupa Yeşil Mutabakatıve Sınırda Karbon Düzenleme Mekanizması (SKDM) gibi uluslararası düzenlemeler, ihracat odaklı çalışan sanayi kuruluşlarını operasyonel süreçlerini revize etmeye itiyor. Türkiye’deki finans sektörü de uluslararası sendikasyon kredilerinden sağladığı fonları iç piyasaya aktarırken, bu fonların kullanım şartlarına Avrupa Birliği taksonomisine uygun çevresel kriterler ekliyor. Bu makroekonomik eğilimin en somut yansıması, işletmelerin atık yönetim prosedürlerinin finansal bir gösterge (KPI) olarak kabul edilmesinde görülüyor. Bankalar, çevre kirliliğine yol açan veya atık yönetimini standartlara uygun yapmayan şirketleri “yüksek riskli” kategorisine alarak, kredi faiz oranlarını artırıyor ya da finansman taleplerini tamamen reddedebiliyor.
Çevre, Şehircilik ve İklim Değişikliği Bakanlığı tarafından aşamalı olarak hayata geçirilen sıfır atık yönetmeliği, başlarda kamu kurumları, büyük alışveriş merkezleri ve dev sanayi tesisleri için bağlayıcıyken, bugün tedarik zincirinin tüm halkalarını kapsayacak şekilde genişliyor. İlgili mevzuat uyarınca, işletmelerin atıklarını kaynağında ayrı biriktirmesi, geçici depolama alanları oluşturması ve bu atıkları lisanslı geri dönüşüm tesislerine göndermesi gerekiyor. Finans sektörü ise bu yasal altyapıyı kendi risk değerlendirme modellerine entegre ederek, yasal uyumluluğu bir nevi kredi teminatı olarak konumlandırıyor.
Yeşil kredi paketlerine başvuran şirketlerin operasyonel düzeyde geçirmesi gereken dönüşüm, masa başı stratejilerden ziyade sahada fiziksel ve kültürel bir değişimi zorunlu kılıyor. Sadece yönetim kurullarında alınan kararlar, bankaların bağımsız denetim mekanizmalarından geçmek için yeterli görülmüyor.
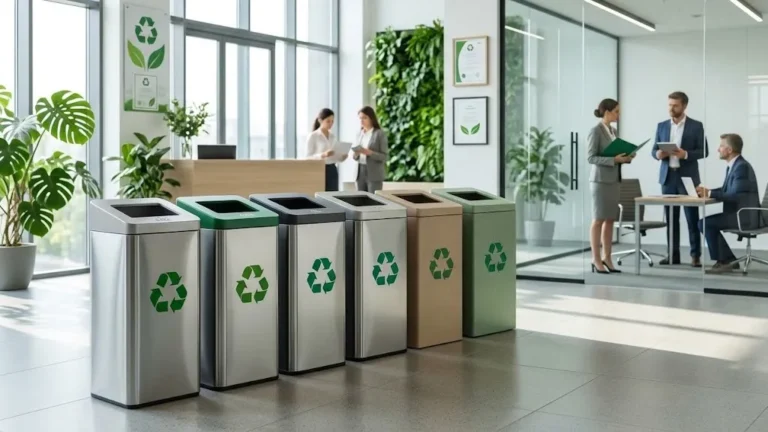
Bir endüstriyel tesisin veya plaza ofisinin döngüsel ekonomi standartlarına uyum sağlayabilmesi için, öncelikle atık oluşumunu kaynağında önleyen tedbirlerin alınması, kaçınılmaz atıkların ise türlerine göre (kağıt, plastik, cam, metal, organik, elektronik) tasnif edilmesi gerekiyor. Bu noktada şirketler, çalışma alanlarının her bir köşesine ergonomik, standartlara uygun renk kodlarıyla belirlenmiş sıfır atık kovaları yerleştirerek personelin geri dönüşüm sürecine doğrudan katılımını sağlamak durumunda kalıyor. Bu fiziksel altyapının kurulması, atık verilerinin düzenli olarak Çevre Bilgi Sistemi’ne (EÇBS) girilmesi ve personelin sürdürülebilirlik eğitimlerinden geçirilmesi, kurumsal atık yönetim sisteminin temel iskeletini oluşturuyor.
Fiziksel altyapının tamamlanmasının ardından şirketleri zorlu bir denetim süreci bekliyor. Bankaların kredi tahsis birimlerinin talep ettiği ana unsur, tüm bu fiziksel yatırımın ve operasyonel işleyişin devlet otoriteleri tarafından onaylandığını gösteren sıfır atık belgesi oluyor. Bu belgenin alınabilmesi için işletmelerin öncelikle temel seviye gereksinimleri karşılaması, ardından gümüş, altın ve platin gibi daha ileri seviye sertifikasyonlar için atık azaltım hedefleri koyması bekleniyor. Kredi veren kurumlar, belgenin seviyesine göre faiz indirim oranlarını kademelendirerek şirketleri daha çevreci politikalar izlemeye teşvik ediyor. Belgenin geçerlilik süresi boyunca yapılacak periyodik denetimler, elde edilen finansal avantajın devamlılığı açısından kritik önem taşıyor.
Bankacılık sektörünün risk yönetimi ve sürdürülebilir finans alanında çalışan piyasa analistleri, atık yönetimi sertifikasyonunun finansmana erişimde bir “ön koşul” haline gelmesinin sektörel dinamikleri kökten değiştirdiğini vurguluyor.
Ekonomi ve sürdürülebilirlik stratejistlerine göre, yeşil finansman pazarının hacmi küresel çapta trilyonlarca dolara ulaşmış durumda. Birçok bankanın üst düzey risk yöneticisi, çevreye duyarlı olmayan şirketlerin orta vadede batık kredi (NPL) riskini artırdığını belirtiyor. Sektör temsilcileri durumu şu şekilde analiz ediyor: İklim krizinin getirdiği fiziksel riskler ve karbon vergisi gibi geçiş riskleri, çevresel uyum sağlamayan firmaların maliyetlerini ciddi oranda artıracak. Bu maliyet artışı, şirketlerin borç ödeme kapasitesini doğrudan düşürüyor. Dolayısıyla bankalar, sıfır atık prensiplerini uygulayan şirketleri sadece çevreci oldukları için değil, gelecekteki operasyonel maliyetlerini kontrol altına alabildikleri, yasal cezalardan korundukları ve kurumsal itibarlarını korudukları için daha güvenilir borçlular olarak değerlendiriyor.
Sanayi odaları ve sektörel derneklerin yayımladığı içgörü raporları da benzer bir tablo çiziyor. Raporlar, önümüzdeki üç yıl içinde uluslararası tedarik zincirlerinde yer almak isteyen Türk şirketlerinin yüzde 70’inden fazlasının, sadece kredi almak için değil, ana sanayi firmalarına ürün satabilmek için de söz konusu çevre belgelerine sahip olmak zorunda kalacağına işaret ediyor.
Yeşil krediler kapsamında devreye alınan bu yeni koşulların işletmelere maliyeti ve sağladığı geri dönüşler, finans piyasalarının en çok tartışılan konuları arasında yer alıyor. İlk bakışta, atık yönetim sistemlerinin kurulması, danışmanlık hizmetleri alınması ve personelin eğitilmesi şirketler için bir ilk yatırım maliyeti kalemi oluşturuyor. Ancak orta ve uzun vadeli vaka analizleri, bu dönüşümün endüstriyel verimliliği artıran bir kaldıraç işlevi gördüğünü kanıtlıyor.
Örneğin; tekstil veya otomotiv yan sanayisinde faaliyet gösteren orta ölçekli bir üretim tesisinin, atık yönetimi sertifikasyon sürecini tamamladıktan sonra hammadde kullanımında kayda değer bir tasarruf sağladığı gözlemleniyor. Atıkların kaynağında ayrıştırılarak geri dönüşüme kazandırılması, şirketlerin atık bertaraf maliyetlerini düşürürken, geri dönüştürülebilir malzemelerin satışından ek bir yan gelir kalemi yaratıyor.
Daha da önemlisi, bu sistemleri kurarak resmi otoritelerden onay alan şirketler, özel veya kamu bankalarından kullandıkları ticari kredilerde standart piyasa koşullarına kıyasla baz puan bazında ciddi faiz indirimleri elde ediyor. Çeyreklik bilançolarda finansman giderlerindeki bu azalma, atık yönetim altyapısı için yapılan ilk yatırım maliyetini kısa sürede amorti ediyor. Hem toplumsal çevrenin korunması hem de şirket bilançolarının güçlenmesi, sistemin bir “kazan-kazan” modeli olarak yerleşmesini sağlıyor.
Mevcut gelişmeler, sıfır atık uygulamalarının ve yeşil finansmanın geçici bir piyasa trendi olmadığını, aksine küresel kapitalizmin yeni işleyiş kurallarını belirlediğini gösteriyor. Finansal projeksiyonlar, 2030 yılına gelindiğinde kurumsal kredilerin yüzde 80’inden fazlasının doğrudan ESG performans kriterlerine bağlanacağını öngörüyor.
Bu durum, ekosistemin sadece holdingler ve büyük sanayi kuruluşlarıyla sınırlı kalmayacağını, KOBİ’lerin de bu sürece hızla dahil olacağını gösteriyor. Kapsam 3 emisyonlarının raporlanması zorunluluğu, büyük şirketlerin kendi karbon ayak izlerini hesaplarken tedarikçilerinin de çevre standartlarını denetlemesini gerektiriyor. Dolayısıyla, atık yönetimi konusunda gerekli adımları atmayan, ofis ve üretim bantlarındaki fiziksel ayrıştırma sistemlerini resmi belgelerle güvence altına almayan küçük işletmeler, sadece banka kredilerinden değil, büyük şirketlerin tedarikçi havuzlarından da dışlanma riskiyle karşı karşıya kalacak.
Bankacılık sektörünün teknolojik altyapısını sürdürülebilirlik hedefleriyle entegre etmesi, ilerleyen dönemde yapay zeka destekli atık takip sistemlerinin ve blokzincir tabanlı sertifikasyon süreçlerinin standart hale gelmesine kapı aralayacak. Şirketler, atık verilerini gerçek zamanlı olarak finans kuruluşlarıyla paylaşarak dinamik kredi faiz oranlarından yararlanabilecekleri yeni bir finansal döneme giriş yapıyor. Bu yapısal dönüşüm, çevre koruma politikalarının artık sosyal bir sorumluluk projesi olmaktan çıkıp, kurumların hayatta kalabilmesi ve rekabet edebilmesi için asli bir finansal stratejiye dönüştüğünü tescilliyor. Finans dünyasının kuralları yeniden yazılırken, atığını yönetemeyen şirketlerin nakit akışını da yönetemeyeceği gerçeği piyasaların yeni temel paradigması olarak kayıtlara geçiyor.